※2012年12月1日より新ブログに移行しました。
>>>現行ブログ free to write WHATEVER I like
⇒2019年にさらにWordpressに移行しました。
>>>現行HP シャイン経営研究所(中小企業診断士・谷藤友彦)
⇒2021年からInstagramを開始。ほぼ同じ内容を新ブログに掲載しています。
>>>Instagram @tomohikoyato
新ブログ 谷藤友彦ー本と飯と中小企業診断士
April 05, 2012
今さらだけど、エルピーダ破綻の7原因(仮説)を個人的に検証(2)〜シナリオなきPC分野への進出
拍手してくれたら嬉しいな⇒
前回の記事はこちら⇒
今さらだけど、エルピーダ破綻の7原因(仮説)を個人的に検証(1)〜円高説は違う
ここからの文章は、「《参考》DRAM、PC(デスクトップ/ノート)、タブレットPC、スマートフォン関連の市場規模データなど」のページを見ながら読むことをお勧めします。文中でも随所に、「データ集を参照」というリンクを入れてあります。
(3)モバイル向けDRAMの量産体制を築けなかった
これは、エルピーダと取引をしていたという方のブログに書いてあったのだが、
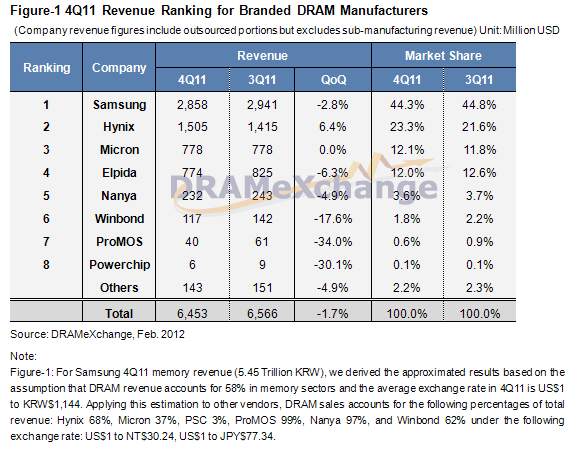
だが、市場規模だけを見れば、モバイル向けDRAMよりも、それ以外の用途に使われるDRAMの方が圧倒的に大きい(データ集を参照)。エルピーダも、モバイル向けDRAMで稼いだキャッシュをPC向けDRAMなどにつぎ込んで、DRAM市場の覇権を握るシナリオを描いていたに違いない。引用文の中で、サムスンはモバイル向けDRAMの製造ラインへの切り替えを進めていったと述べられているが、モバイル向けDRAM市場で50%以上のシェア(2011年第4Q)を占めるサムスンは、DRAM市場全体のシェアも44.3%(同)とその割合をほぼ維持しており、DRAM事業全体で10%超の利益をたたき出している。つまり、モバイル以外のDRAM、具体的にはPCやデジタル家電などの分野でもちゃっかり稼いでいるのだ。
問題は、エルピーダがPC向けDRAMなどの分野でどのように収益を上げるシナリオを描いていたのか?なぜエルピーダはサムスンのように、モバイル向け以外のDRAMで収益を上げることができなかったのか?ということである。この点については、次の原因(4)で詳しく見ていきたい。
(4)PC向けDRAMの価格下落スピードを見誤った
先ほどの引用文にもあるように、PC向けDRAMは、欧州の景気減速などの影響を受けて、ここ1年ぐらいで価格が暴落した。だが、そもそもIT業界というのは、製品のコモディティ化が急速に進みやすく、しばしば価格の急落が起きる業界である。例えば、2000年代前半にはサーバの価格が急落して(※9)、サーバ中心のITソリューションを提供していたメーカー系SIer各社が苦境に陥ったこともあった。
PC向けDRAMの価格下落も、2010年の段階で既に予測されていたことである(データ集を参照)。半導体業界の専門講演会である「MemCon(メムコン)」は、2013年からノートPCの需要が頭打ちになり、PC向けDRAMの価格が下落すると予想していた(専門講演会がこのデータを2010年6月に発表したということは、業界の一部では2009年頃から将来への悲観的予測が広まっていたに違いない)。その予測が現実のものとなるのが3年早まったことは非常に不幸であったけれども、こうした価格下落のリスクを吸収する対策が、エルピーダには十分に備わっていなかったのだろう。
ただしこの問題は、単に生産コストを下げて価格下落に備えれば解決する、という柔な話ではない。日本に比べてコスト競争力が高い台湾メーカーでさえ、PC向けDRAMの価格下落によって、各社とも損失を出したのである(※10)。だから、コスト削減とは次元の異なる努力が求められる。
そこで1つヒントになるのは、インテルであろう。インテルの主力製品であるCPUと、エルピーダのDRAMを同じ土俵の上に乗せて語ることは安直だと思われるかもしれないが、インテルは2007年〜2011年の過去5年間ずっと黒字を出し続けている(2008年のリーマン・ショックの年でさえも黒字)点に注目したい。インテルも他社と同様にPC市場の不況のあおりを受けているはずなのに、赤字にはなっていないのである。インテルの業績を支えているのは、部品メーカーらしからぬ盤石な戦略である。
インテルは、「ウィンテル」という言葉があるように、あたかもマイクロソフトと連合を組んでいるかのごとく、Windowsの発展に合わせてCPUの性能を向上させてきたことはあまりにも有名である。そのマイクロソフトは、PCメーカー各社に、Windowsのスペックや機能に合わせてPCをデザインするように要請してきた。つまり、インテルは、CPUという超上流に位置する部品メーカーでありながら、マイクロソフトを通じて川下のPCメーカーをコントロールする力を持っているのである。
最近はその力をさらに強めているようで、「Ultrabook(ウルトラブック)」という新しい製品コンセプトを打ち出して、低迷するノートPC市場に一石を投じようとしている。インテルは、Ultrabookが2012年末までに、ノートPC市場の4割を占めると強気な姿勢を見せている。もっとも、市場調査会社の見方は慎重であり、DRAMeXchangeが2011年9月に発表したレポートでは、2012年のUltrabookの市場シェアは、ノートPC市場の10%にとどまるとされている(※11)。とはいえ、アップルはUltrabookによってiPadのシェアが切り崩されることを警戒しており、サプライヤに対してアップルへの優先的な部品供給を要請したとのニュースもある(※12)。
要するに何が言いたいのかというと、単なる部品メーカーとして、川下のプレイヤーの要求に従い部品を粛々と供給しているうちは、市場の変動に対してどうしても受け身にならざるを得ないということである。部品メーカーであっても、川下のプレイヤーと最終顧客の市場に影響力を及ぼすぐらいのつもりでいないと、利益を上げることはできない。この点については、後述の原因(6)でさらに詳しく述べたい。
(続く)
(※8)「スマートフォン時代に追いつけなかったかわいそうなエルピーダメモリ」(木走日記、2012年2月29日)
(※9)「IT Market Trend 第5回 PCサーバのハイエンド化への施策」(@IT、2001年3月28日)
(※10)「【台湾】 DRAM価格下落、底値見えず 台湾メーカーはコスト割れで損失拡大」(EMS One、2010年11月29日)
(※11)「【PC】 Ultrabookのシェア拡大ペースに慎重な見方」(EMS One、2011年9月8日)
(※12)「【EMS/ODM】 アップル、超薄型Ultrabook迎撃でサプライヤーに優先供給求める」(EMS One、2011年9月7日)
今さらだけど、エルピーダ破綻の7原因(仮説)を個人的に検証(1)〜円高説は違う
ここからの文章は、「《参考》DRAM、PC(デスクトップ/ノート)、タブレットPC、スマートフォン関連の市場規模データなど」のページを見ながら読むことをお勧めします。文中でも随所に、「データ集を参照」というリンクを入れてあります。
(3)モバイル向けDRAMの量産体制を築けなかった
これは、エルピーダと取引をしていたという方のブログに書いてあったのだが、
PCの主記憶用のDRAM市場価格は確かにPC売上急減に伴い前年同月比で1/3にまで急落しましたが、一方のiPhoneやアンドロイド機などスマートフォン用の高性能DRAMは十分収益を上げられる価格を維持していますが、エルピーダメモリの生産ラインは一年前もそして今も過半数が旧来のPC用DRAM生産ラインのままでスマートフォンの爆発的な需要を吸収できていなかったのが一番致命的な要因であります。という。確かにこの見方は一理あるだろう。沼上教授らの『戦略分析ケースブック』でも述べられていたように、エルピーダはもともとモバイル向けDRAMに強みを持つ企業である。このブログの著者は、スマートフォンなどの爆発的な普及に伴って、自社の強みを活かす機会が現れたにもかかわらず、PC向けDRAMにこだわることでミスミスそのチャンスを逃してしまったと指摘したかったのだろう。
現にDRAM市場シェアトップの韓国サムスンは、主要な製造ラインをスマートフォン用の高性能DRAMに次々に設備投資して置き換え、この一年でも45%超とシェアを拡大しつつ、DRAM事業においても10%を超える収益を上げています。(※8)
だが、市場規模だけを見れば、モバイル向けDRAMよりも、それ以外の用途に使われるDRAMの方が圧倒的に大きい(データ集を参照)。エルピーダも、モバイル向けDRAMで稼いだキャッシュをPC向けDRAMなどにつぎ込んで、DRAM市場の覇権を握るシナリオを描いていたに違いない。引用文の中で、サムスンはモバイル向けDRAMの製造ラインへの切り替えを進めていったと述べられているが、モバイル向けDRAM市場で50%以上のシェア(2011年第4Q)を占めるサムスンは、DRAM市場全体のシェアも44.3%(同)とその割合をほぼ維持しており、DRAM事業全体で10%超の利益をたたき出している。つまり、モバイル以外のDRAM、具体的にはPCやデジタル家電などの分野でもちゃっかり稼いでいるのだ。
問題は、エルピーダがPC向けDRAMなどの分野でどのように収益を上げるシナリオを描いていたのか?なぜエルピーダはサムスンのように、モバイル向け以外のDRAMで収益を上げることができなかったのか?ということである。この点については、次の原因(4)で詳しく見ていきたい。
(4)PC向けDRAMの価格下落スピードを見誤った
先ほどの引用文にもあるように、PC向けDRAMは、欧州の景気減速などの影響を受けて、ここ1年ぐらいで価格が暴落した。だが、そもそもIT業界というのは、製品のコモディティ化が急速に進みやすく、しばしば価格の急落が起きる業界である。例えば、2000年代前半にはサーバの価格が急落して(※9)、サーバ中心のITソリューションを提供していたメーカー系SIer各社が苦境に陥ったこともあった。
PC向けDRAMの価格下落も、2010年の段階で既に予測されていたことである(データ集を参照)。半導体業界の専門講演会である「MemCon(メムコン)」は、2013年からノートPCの需要が頭打ちになり、PC向けDRAMの価格が下落すると予想していた(専門講演会がこのデータを2010年6月に発表したということは、業界の一部では2009年頃から将来への悲観的予測が広まっていたに違いない)。その予測が現実のものとなるのが3年早まったことは非常に不幸であったけれども、こうした価格下落のリスクを吸収する対策が、エルピーダには十分に備わっていなかったのだろう。
ただしこの問題は、単に生産コストを下げて価格下落に備えれば解決する、という柔な話ではない。日本に比べてコスト競争力が高い台湾メーカーでさえ、PC向けDRAMの価格下落によって、各社とも損失を出したのである(※10)。だから、コスト削減とは次元の異なる努力が求められる。
そこで1つヒントになるのは、インテルであろう。インテルの主力製品であるCPUと、エルピーダのDRAMを同じ土俵の上に乗せて語ることは安直だと思われるかもしれないが、インテルは2007年〜2011年の過去5年間ずっと黒字を出し続けている(2008年のリーマン・ショックの年でさえも黒字)点に注目したい。インテルも他社と同様にPC市場の不況のあおりを受けているはずなのに、赤字にはなっていないのである。インテルの業績を支えているのは、部品メーカーらしからぬ盤石な戦略である。
インテルは、「ウィンテル」という言葉があるように、あたかもマイクロソフトと連合を組んでいるかのごとく、Windowsの発展に合わせてCPUの性能を向上させてきたことはあまりにも有名である。そのマイクロソフトは、PCメーカー各社に、Windowsのスペックや機能に合わせてPCをデザインするように要請してきた。つまり、インテルは、CPUという超上流に位置する部品メーカーでありながら、マイクロソフトを通じて川下のPCメーカーをコントロールする力を持っているのである。
最近はその力をさらに強めているようで、「Ultrabook(ウルトラブック)」という新しい製品コンセプトを打ち出して、低迷するノートPC市場に一石を投じようとしている。インテルは、Ultrabookが2012年末までに、ノートPC市場の4割を占めると強気な姿勢を見せている。もっとも、市場調査会社の見方は慎重であり、DRAMeXchangeが2011年9月に発表したレポートでは、2012年のUltrabookの市場シェアは、ノートPC市場の10%にとどまるとされている(※11)。とはいえ、アップルはUltrabookによってiPadのシェアが切り崩されることを警戒しており、サプライヤに対してアップルへの優先的な部品供給を要請したとのニュースもある(※12)。
要するに何が言いたいのかというと、単なる部品メーカーとして、川下のプレイヤーの要求に従い部品を粛々と供給しているうちは、市場の変動に対してどうしても受け身にならざるを得ないということである。部品メーカーであっても、川下のプレイヤーと最終顧客の市場に影響力を及ぼすぐらいのつもりでいないと、利益を上げることはできない。この点については、後述の原因(6)でさらに詳しく述べたい。
(続く)
(※8)「スマートフォン時代に追いつけなかったかわいそうなエルピーダメモリ」(木走日記、2012年2月29日)
(※9)「IT Market Trend 第5回 PCサーバのハイエンド化への施策」(@IT、2001年3月28日)
(※10)「【台湾】 DRAM価格下落、底値見えず 台湾メーカーはコスト割れで損失拡大」(EMS One、2010年11月29日)
(※11)「【PC】 Ultrabookのシェア拡大ペースに慎重な見方」(EMS One、2011年9月8日)
(※12)「【EMS/ODM】 アップル、超薄型Ultrabook迎撃でサプライヤーに優先供給求める」(EMS One、2011年9月7日)
April 04, 2012
《参考》DRAM、PC(デスクトップ/ノート)、タブレットPC、スマートフォン関連の市場規模データなど
拍手してくれたら嬉しいな⇒
《世界のDRAM市場規模の推移(2009年〜2014年、2011年以降は予測)》
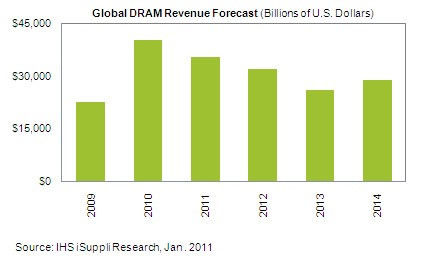
iSuppliによる2011年のDRAM市場規模予測は355億ドルで、これは前年2010年の403億ドルから11.8%の減少となる。一方で2010年におけるDRAM市場は2009年との比較で77.5%の成長を実現している(※a)。
《世界のDRAM市場規模(用途別)の推移(2008年〜2014年、2010年以降は予測)》
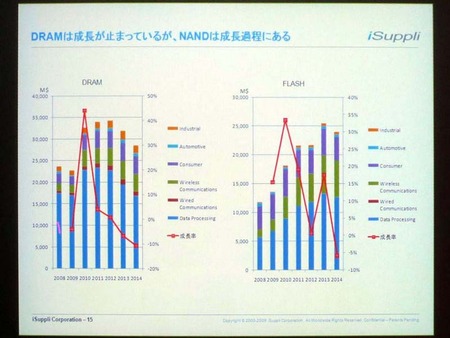
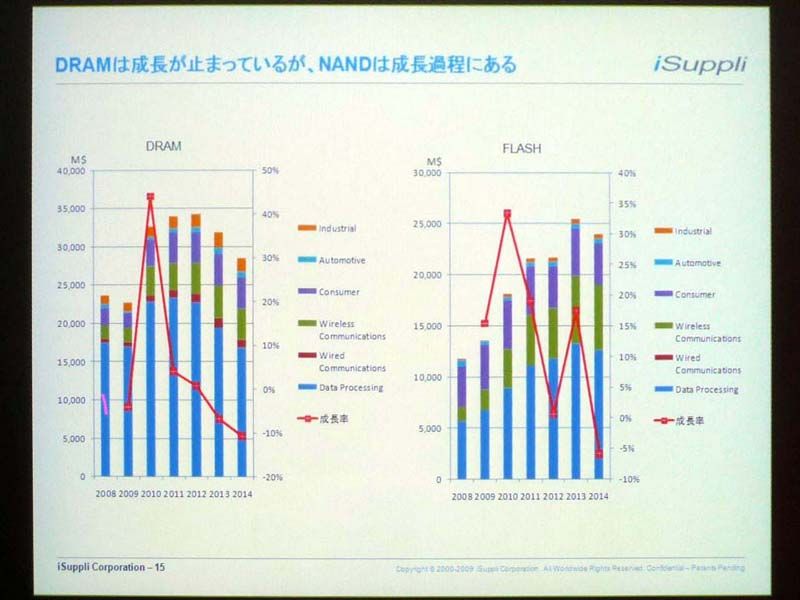
DRAM市場のもう少し詳しい内訳を、半導体メモリの技術と市場を展望する専門講演会「MemCon(メムコン)」の発表データで見てみる。「Data Processing」はPC向け、「Wireless Communications」は無線通信(携帯電話、タブレットPCなど)向け、「Consumer」はデジタル家電(TV、ゲーム機、Blu-rayディスク機、デジタルスチルカメラなど)向けを指す。グラフからは、いずれの分野も2010年に市場が急拡大することが読み取れる。
ただし、PC向けに限っては、2013年から下降線をたどると予測されている。これはPCの主役となったノートPCの価格が下がり続けており、標準搭載DRAMの容量拡大が進まないからだという(※b)。実際には、PC向けDRAMの価格下落は、予想よりも早く進んでしまったわけだが・・・。
《2011年第4QのDRAM世界シェア》
DRAMeXchangeによるランキング。1位:サムスン電子(44.3%)、2位:ハイニックス(23.3%)、3位:マイクロン(12.1%)、4位:エルピーダ(12.0%)。エルピーダがマイクロンに抜かれて4位に転落(※c)。
《2011年第4QのモバイルDRAM世界シェア》
DRAMeXchangeによるランキング。1位:サムスン電子(53.8%)、2位:ハイニックス(20.8%)、3位:エルピーダ(17.0%)、4位:マイクロン(7.3%)、5位:ウィンボンド(1.4%)。韓国勢(サムスン+ハイニックス)だけで7割超(※d)。《2011年第4QのDRAMシェア》の表と比べてみると、モバイル向けDRAM市場は、DRAM市場全体の約4分の1の規模しかなく、ニッチな市場であることが解る。

沼上幹教授の『戦略分析ケースブック』によると、モバイル向けDRAM市場におけるエルピーダのシェアは60%に上っていた時期があるという(2000年代半ばのことと推測される)。当時のモバイル向けDRAM市場規模は約2,000億円らしいので、モバイル向けDRAM市場からエルピーダが得ていた売上高は約1,200億円という計算になる。
だが、上表からは、ここ数年でエルピーダが約40%もシェアを落としたことになる。上表の2011年第4Qの金額を単純に4倍すると、2011年のモバイル向けDRAM市場規模は、約6,368百万ドル(1ドル=80円とすると、約5,100億円)と推測される。エルピーダのシェアはそのうち17%であるから、エルピーダの売上は、約866億円ということか?
《ノートPCの世界出荷台数推移(2008年〜2010年)》
DRAMeXchangeは2010年4月に、同年の全世界におけるノートPCの出荷台数が初めて2億台の大台を突破すると予測。出荷量は前年比27.3%増の2.03億台に達する見通しで、このうちNetbookの出荷量は同27.8%増の3,630万台に拡大するとした(※e)。

《ノートPCの世界出荷台数推計(2010年〜2011年)》
ただ、ノートPC市場は、2010年のiPadに端を発するタブレットPC市場の誕生によって、変化が現れる。DRAMeXchangeは2010年11月に、2011年のノートPC出荷成長率は15.4%と過去平均の20%を下回る見通しを明らかにした。成長減速の理由として、タブレットPCがノートPCの市場シェアを15〜20%、台数にして700万〜1,000万台分侵食することを挙げている。前年同期比の成長率を表した青色の折れ線グラフの下がり具合が、その傾向を如実に表している。
一方でDRAMeXchangeは、タブレットPCがPC全体の販売を牽引したとも指摘。タブレットPCの出荷量をノートPCと見なせば、2011年のノートPC全体の出荷量は、2010年比で31.6%増となるとした(※f,g)。

《デスクトップPCの世界出荷台数推移(2010年〜2015年、2011年以降は予測)》
DRAMeXchangeが発表しているQ単位の細かいデータに対し、もう少し中長期的な予測データをIDCより掲載。IDCは、2011年2月の時点で2011年の世界出荷台数を前年比7.1%増と予測していたが、これを4.2%増に引き下げた。同社は、第1四半期の出荷台数が減少したこと、経済見通しが一段と控えめになっていること、成熟市場での消費者分野が飽和状態であることなどを下方修正の理由として挙げている(※h)。

(IDCのデータを基に筆者作成。単位は百万台)
《ノートPCの世界出荷台数推移(2010年〜2015年、2011年以降は予測)》
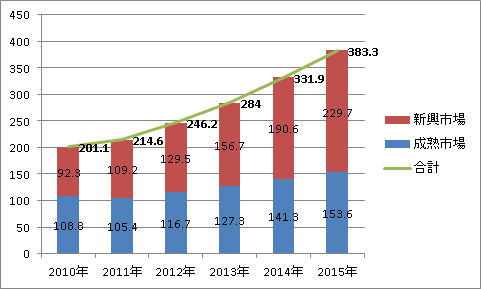
(※h)と同じデータソースからグラフを作成。新興国市場における伸びが著しい。IDCは、「スマートフォンやタブレット端末に押され気味だが、パソコンはこれまで培ったユーザー基盤とエコシステムがあり、最も総合的で手に入れやすいコンピューティングプラットフォームであり続ける」とコメントしている。このコメントから、同社のノートPC市場のデータにはタブレットPCが含まれていないこと、また、タブレットPC市場の伸びを踏まえた上での需要予測であることがうかがえる。
(IDCのデータを基に筆者作成。単位は百万台)
《タブレットPCの世界出荷台数とiPadの世界シェア推移(2010年〜2015年、2011年以降は予測)》
2011年の出荷台数は約6,200万台だが、2015年には約1億6,100万台と約2.6倍に拡大すると予測されている。市場調査会社WitsViewとDRAMeXchangeによると、アップルが2012年以降も高いシェアを維持するのは、「競合メーカーは、アンドロイド(Android)OS搭載タブレットPCを多数発売するが、タブレットPC市場の一部のシェアを分け合うだけであり、iPadの地位を脅かすには至らない」からだという。
こうした状況を受け、競合メーカーの一部は、Android搭載タブレットではアップルに太刀打ちできないと判断、2012年末にかけて重点をAndroidからマイクロソフトの次世代OS「Windows 8」搭載タブレットにシフトすると見られているようだ(※i)。

《タブレットPCの世界シェア(2011年第3四半期、第4四半期》
2011年第3四半期のシェアは、iPadが64%、Galaxy Tabが11%であったが、2011年11月15日にアマゾンがAndroid OS搭載の「Kindle Fire」を投入したことで様相が一変。Kindle Fireは、2011年第4四半期に388万5,000台を出荷したという。2011年通期(1〜12月)で見ても、タブレット端末の出荷台数ベースのシェアで、Kindle Fireが6%と第3位となった。iPadのシェア62%(4,049万3,000台)、Galaxy Tabの同9%(同611万台)に続く数字である(※j)。なお、「その他」はAndroid OS搭載のタブレットPCが玉石混合状態で、そこにWindows 8搭載のタブレットPCが少し入っているものと思われる。

(記事データより筆者作成)
《携帯電話の世界出荷台数推移(2008年〜2017年、2011年以降は予測、スマートフォンを含む)》
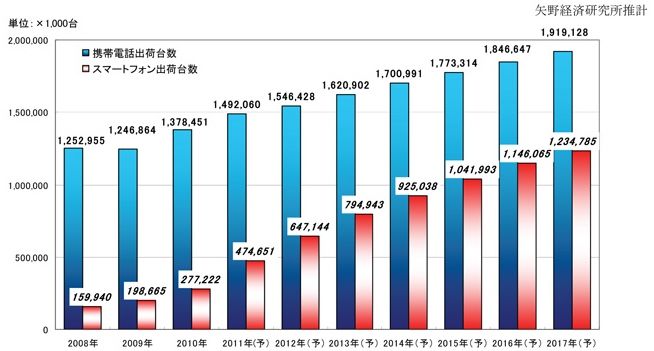
矢野経済研究所が2011年11月に発表したレポートによると、2010年の世界の携帯電話出荷台数は、前年比10.6%増の13億7,845万台であった。新興国・途上国の需要拡大や、先進国のスマートフォン人気が成長を支えたとしている。また、2010年のスマートフォン出荷台数は前年比39.5%増の2億7,722万台だった。3G通信環境の整備が途上国でも進んでいることや、ソーシャルメディアの世界的な流行などが、スマートフォン人気を後押しした。
同レポートによれば、2011年の世界の携帯電話出荷台数は、前年比8.2%増の14億9,206万台になる見通し。また、スマートフォンの出荷台数は前年比71.2%増の4億7,465万台と予測されている。市場の中心は米国や欧州市場だが、途上国においてもスマートフォンの本格的な普及が始まっているという(※k)。
今年に入ってからCanalysの発表した推計によると、2011年のスマートフォン出荷台数は、全世界で4億8,770万台となり、PC(タブレットPCを含む)の4億1,460万台を上回ったそうだ(※l)(ちなみに、IDCのPC出荷台数の予測値[デスクトップPC:1億4,700万台、ノートPC:2億1,460万台]と、DRAMeXchangeのタブレットPC出荷台数の予測値約6,200万台を全部合わせると、だいたい4億2,000万台になる)。
(本調査には、PHS、デジタルフォトフレーム、タブレットPCなどは含まない)
《世界における携帯電話・スマートフォンのメーカー別出荷台数推移(2008年Q3〜2011年Q3)》
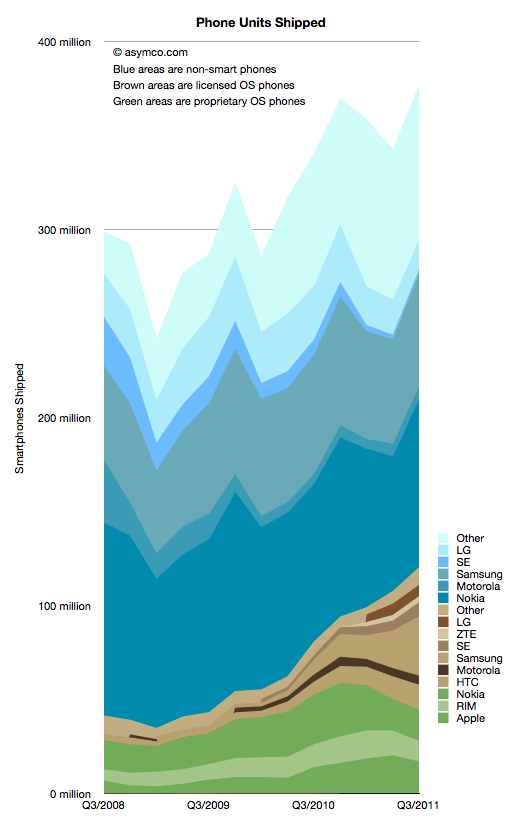
青系統の色で塗りつぶされた部分はスマートフォン以外の端末、茶系統の部分は他社製OS(具体的にはほぼAndroid)を搭載するスマートフォン、そして緑系統の部分は自社製OSを採用するスマートフォンメーカーの出荷台数をそれぞれ示している。
スマートフォンの市場では有名メーカーの数が大幅に増え、"Other"(その他)に分類されるメーカーの割合が小さくなっている。一方、非スマートフォンの市場ではそれと反対の傾向がみられる。こちらの市場はノキア、サムスンの2大メーカー、それに「その他」の3つによる寡占傾向が強まっている(※m)。(「その他」には、日本のガラパゴス化した携帯電話が含まれるのだろうが・・・。確か、国内では年間約4,000万台の販売台数があるので、四半期単位で計算すると、季節変動を考慮しなければ、薄い青色で示された一番上の"Other"のうち、平均1,000万台は国産の携帯電話ということになるだろう)
なお、2011年第2四半期におけるスマートフォンのシェアは、サムスンが26%に達し、1年前のノキアと順位が入れ替わった(ノキアはシェアが14%を下回った)。また、アップルは14%強のシェアを維持したが、前四半期の19%からは減少となった。HTCは11%のシェアを押さえて、RIM(9%)を追い抜いた。ソニーエリクソンは6%前後、モトローラは約4%までシェアを落とし、LG電子(5%)に追い越されている(※n)。
《2012年4月6日追記》
《薄型テレビの世界シェア》
前述のように、いくらスマートフォンの市場が急伸しており、2011年はとうとうPCの出荷台数を上回ったとはいえ、モバイル向けDRAM市場はDRAM市場全体で見るとニッチな分野である。サムスンがDRAM市場全体でも高いシェアを保っている要因の1つは、薄型テレビ(液晶テレビ)にあるのではないだろうか?ネット通信が可能な薄型TVには、PCと同じような低スペックの標準型DRAMが使われている。
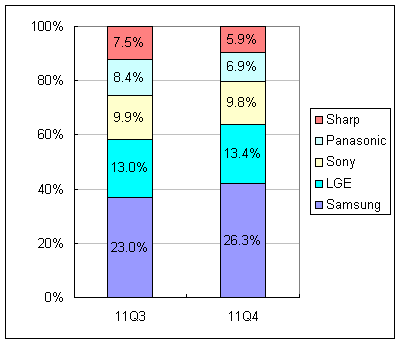
2011年第4四半期における薄型テレビの世界シェアは、サムスンが26.3%と日本勢を圧倒している。ちょうど、サムスンのシェア≒ソニー+パナソニック+シャープのシェアといった感じだ。しかも、サムスンと日本勢の差はますます広がっている(※o)
(※a)「DRAM価格は2011年も大幅続落、チップメーカーの業績を直撃へ - 米iSuppli予測」(マイナビニュース、2011年1月3日)
(※b)「【MemCon Tokyo 2010基調講演レポート】20億人の巨大な個人消費がPCや携帯電話などの市場を支配」(PC Watch、2010年6月29日)
(※c)【Market View】DRAMeXchange: Little Change in 4Q11 DRAM Revenue Ranking, Mainly due to Mobile and Server DRAM Production Increase by First-tier Manufacturers(DRAMeXchange、2012年2月8日)
(※d)【Market View】DRAMeXchange: Samsung Takes 54% of Mobile DRAM Market, Korean Makers’ Revenue Accounts for Nearly 75% of Global Market(DRAMeXchange、2012年2月13日)
(※e)「【PC】 2010年のノートPC出荷量、初の2億台突破の見通し」(EMS One、2010年4月2日)
(※f)「【PC】 タブレットPC、ノートPCのシェア1000万台分を浸食」(EMS One、2010年11月19日)
(※g)グラフは、「【PC】 2011年のNB市場成長率15.4%、タブレットPC浸食が影響」(EMS One、2010年11月19日)より引用。
(※h)「2011年の世界パソコン市場、IDCが出荷台数見通しを下方修正」(ITPro、2011年6月7日)
(※i)「【PC】 iPad 3、3月7日発表へ 競合はAndroidからWindows 8にシフトか」(EMS One、2012年2月29日)
(※j)「Kindle Fireが2011年第4四半期のAndroidタブレット市場で台数シェア首位に、IHS iSuppliの調査から」(Tech-On、2012年2月20日)
(※k)「2011年の世界のスマホ出荷、71.2%増の4億7465万台の見通し―矢野経済研究所調べ」(ITmedia、2011年12月26日)
(※l)「ついにスマートフォンの年間出荷台数がPCを上回る」(アプリオ、2012年2月4日)
(※m)「携帯電話端末市場の「見取り図」- Asymco」(WirelessWire News、2011年11月2日)
(※n)「世界のスマートフォン市場の状況(2011年第3四半期) - Asymco」(WirelessWire News、2011年12月1日)
(※o)2011 TV Shipments Fall After Six Consecutive Years of Growth(DISPLAYSEARCH、2012年3月14日)
iSuppliによる2011年のDRAM市場規模予測は355億ドルで、これは前年2010年の403億ドルから11.8%の減少となる。一方で2010年におけるDRAM市場は2009年との比較で77.5%の成長を実現している(※a)。
《世界のDRAM市場規模(用途別)の推移(2008年〜2014年、2010年以降は予測)》
DRAM市場のもう少し詳しい内訳を、半導体メモリの技術と市場を展望する専門講演会「MemCon(メムコン)」の発表データで見てみる。「Data Processing」はPC向け、「Wireless Communications」は無線通信(携帯電話、タブレットPCなど)向け、「Consumer」はデジタル家電(TV、ゲーム機、Blu-rayディスク機、デジタルスチルカメラなど)向けを指す。グラフからは、いずれの分野も2010年に市場が急拡大することが読み取れる。
ただし、PC向けに限っては、2013年から下降線をたどると予測されている。これはPCの主役となったノートPCの価格が下がり続けており、標準搭載DRAMの容量拡大が進まないからだという(※b)。実際には、PC向けDRAMの価格下落は、予想よりも早く進んでしまったわけだが・・・。
《2011年第4QのDRAM世界シェア》
DRAMeXchangeによるランキング。1位:サムスン電子(44.3%)、2位:ハイニックス(23.3%)、3位:マイクロン(12.1%)、4位:エルピーダ(12.0%)。エルピーダがマイクロンに抜かれて4位に転落(※c)。
《2011年第4QのモバイルDRAM世界シェア》
DRAMeXchangeによるランキング。1位:サムスン電子(53.8%)、2位:ハイニックス(20.8%)、3位:エルピーダ(17.0%)、4位:マイクロン(7.3%)、5位:ウィンボンド(1.4%)。韓国勢(サムスン+ハイニックス)だけで7割超(※d)。《2011年第4QのDRAMシェア》の表と比べてみると、モバイル向けDRAM市場は、DRAM市場全体の約4分の1の規模しかなく、ニッチな市場であることが解る。
沼上幹教授の『戦略分析ケースブック』によると、モバイル向けDRAM市場におけるエルピーダのシェアは60%に上っていた時期があるという(2000年代半ばのことと推測される)。当時のモバイル向けDRAM市場規模は約2,000億円らしいので、モバイル向けDRAM市場からエルピーダが得ていた売上高は約1,200億円という計算になる。
だが、上表からは、ここ数年でエルピーダが約40%もシェアを落としたことになる。上表の2011年第4Qの金額を単純に4倍すると、2011年のモバイル向けDRAM市場規模は、約6,368百万ドル(1ドル=80円とすると、約5,100億円)と推測される。エルピーダのシェアはそのうち17%であるから、エルピーダの売上は、約866億円ということか?
《ノートPCの世界出荷台数推移(2008年〜2010年)》
DRAMeXchangeは2010年4月に、同年の全世界におけるノートPCの出荷台数が初めて2億台の大台を突破すると予測。出荷量は前年比27.3%増の2.03億台に達する見通しで、このうちNetbookの出荷量は同27.8%増の3,630万台に拡大するとした(※e)。
《ノートPCの世界出荷台数推計(2010年〜2011年)》
ただ、ノートPC市場は、2010年のiPadに端を発するタブレットPC市場の誕生によって、変化が現れる。DRAMeXchangeは2010年11月に、2011年のノートPC出荷成長率は15.4%と過去平均の20%を下回る見通しを明らかにした。成長減速の理由として、タブレットPCがノートPCの市場シェアを15〜20%、台数にして700万〜1,000万台分侵食することを挙げている。前年同期比の成長率を表した青色の折れ線グラフの下がり具合が、その傾向を如実に表している。
一方でDRAMeXchangeは、タブレットPCがPC全体の販売を牽引したとも指摘。タブレットPCの出荷量をノートPCと見なせば、2011年のノートPC全体の出荷量は、2010年比で31.6%増となるとした(※f,g)。
《デスクトップPCの世界出荷台数推移(2010年〜2015年、2011年以降は予測)》
DRAMeXchangeが発表しているQ単位の細かいデータに対し、もう少し中長期的な予測データをIDCより掲載。IDCは、2011年2月の時点で2011年の世界出荷台数を前年比7.1%増と予測していたが、これを4.2%増に引き下げた。同社は、第1四半期の出荷台数が減少したこと、経済見通しが一段と控えめになっていること、成熟市場での消費者分野が飽和状態であることなどを下方修正の理由として挙げている(※h)。
(IDCのデータを基に筆者作成。単位は百万台)
《ノートPCの世界出荷台数推移(2010年〜2015年、2011年以降は予測)》
(※h)と同じデータソースからグラフを作成。新興国市場における伸びが著しい。IDCは、「スマートフォンやタブレット端末に押され気味だが、パソコンはこれまで培ったユーザー基盤とエコシステムがあり、最も総合的で手に入れやすいコンピューティングプラットフォームであり続ける」とコメントしている。このコメントから、同社のノートPC市場のデータにはタブレットPCが含まれていないこと、また、タブレットPC市場の伸びを踏まえた上での需要予測であることがうかがえる。
(IDCのデータを基に筆者作成。単位は百万台)
《タブレットPCの世界出荷台数とiPadの世界シェア推移(2010年〜2015年、2011年以降は予測)》
2011年の出荷台数は約6,200万台だが、2015年には約1億6,100万台と約2.6倍に拡大すると予測されている。市場調査会社WitsViewとDRAMeXchangeによると、アップルが2012年以降も高いシェアを維持するのは、「競合メーカーは、アンドロイド(Android)OS搭載タブレットPCを多数発売するが、タブレットPC市場の一部のシェアを分け合うだけであり、iPadの地位を脅かすには至らない」からだという。
こうした状況を受け、競合メーカーの一部は、Android搭載タブレットではアップルに太刀打ちできないと判断、2012年末にかけて重点をAndroidからマイクロソフトの次世代OS「Windows 8」搭載タブレットにシフトすると見られているようだ(※i)。
《タブレットPCの世界シェア(2011年第3四半期、第4四半期》
2011年第3四半期のシェアは、iPadが64%、Galaxy Tabが11%であったが、2011年11月15日にアマゾンがAndroid OS搭載の「Kindle Fire」を投入したことで様相が一変。Kindle Fireは、2011年第4四半期に388万5,000台を出荷したという。2011年通期(1〜12月)で見ても、タブレット端末の出荷台数ベースのシェアで、Kindle Fireが6%と第3位となった。iPadのシェア62%(4,049万3,000台)、Galaxy Tabの同9%(同611万台)に続く数字である(※j)。なお、「その他」はAndroid OS搭載のタブレットPCが玉石混合状態で、そこにWindows 8搭載のタブレットPCが少し入っているものと思われる。
(記事データより筆者作成)
《携帯電話の世界出荷台数推移(2008年〜2017年、2011年以降は予測、スマートフォンを含む)》
矢野経済研究所が2011年11月に発表したレポートによると、2010年の世界の携帯電話出荷台数は、前年比10.6%増の13億7,845万台であった。新興国・途上国の需要拡大や、先進国のスマートフォン人気が成長を支えたとしている。また、2010年のスマートフォン出荷台数は前年比39.5%増の2億7,722万台だった。3G通信環境の整備が途上国でも進んでいることや、ソーシャルメディアの世界的な流行などが、スマートフォン人気を後押しした。
同レポートによれば、2011年の世界の携帯電話出荷台数は、前年比8.2%増の14億9,206万台になる見通し。また、スマートフォンの出荷台数は前年比71.2%増の4億7,465万台と予測されている。市場の中心は米国や欧州市場だが、途上国においてもスマートフォンの本格的な普及が始まっているという(※k)。
今年に入ってからCanalysの発表した推計によると、2011年のスマートフォン出荷台数は、全世界で4億8,770万台となり、PC(タブレットPCを含む)の4億1,460万台を上回ったそうだ(※l)(ちなみに、IDCのPC出荷台数の予測値[デスクトップPC:1億4,700万台、ノートPC:2億1,460万台]と、DRAMeXchangeのタブレットPC出荷台数の予測値約6,200万台を全部合わせると、だいたい4億2,000万台になる)。
(本調査には、PHS、デジタルフォトフレーム、タブレットPCなどは含まない)
《世界における携帯電話・スマートフォンのメーカー別出荷台数推移(2008年Q3〜2011年Q3)》
青系統の色で塗りつぶされた部分はスマートフォン以外の端末、茶系統の部分は他社製OS(具体的にはほぼAndroid)を搭載するスマートフォン、そして緑系統の部分は自社製OSを採用するスマートフォンメーカーの出荷台数をそれぞれ示している。
スマートフォンの市場では有名メーカーの数が大幅に増え、"Other"(その他)に分類されるメーカーの割合が小さくなっている。一方、非スマートフォンの市場ではそれと反対の傾向がみられる。こちらの市場はノキア、サムスンの2大メーカー、それに「その他」の3つによる寡占傾向が強まっている(※m)。(「その他」には、日本のガラパゴス化した携帯電話が含まれるのだろうが・・・。確か、国内では年間約4,000万台の販売台数があるので、四半期単位で計算すると、季節変動を考慮しなければ、薄い青色で示された一番上の"Other"のうち、平均1,000万台は国産の携帯電話ということになるだろう)
なお、2011年第2四半期におけるスマートフォンのシェアは、サムスンが26%に達し、1年前のノキアと順位が入れ替わった(ノキアはシェアが14%を下回った)。また、アップルは14%強のシェアを維持したが、前四半期の19%からは減少となった。HTCは11%のシェアを押さえて、RIM(9%)を追い抜いた。ソニーエリクソンは6%前後、モトローラは約4%までシェアを落とし、LG電子(5%)に追い越されている(※n)。
《2012年4月6日追記》
《薄型テレビの世界シェア》
前述のように、いくらスマートフォンの市場が急伸しており、2011年はとうとうPCの出荷台数を上回ったとはいえ、モバイル向けDRAM市場はDRAM市場全体で見るとニッチな分野である。サムスンがDRAM市場全体でも高いシェアを保っている要因の1つは、薄型テレビ(液晶テレビ)にあるのではないだろうか?ネット通信が可能な薄型TVには、PCと同じような低スペックの標準型DRAMが使われている。
2011年第4四半期における薄型テレビの世界シェアは、サムスンが26.3%と日本勢を圧倒している。ちょうど、サムスンのシェア≒ソニー+パナソニック+シャープのシェアといった感じだ。しかも、サムスンと日本勢の差はますます広がっている(※o)
(※a)「DRAM価格は2011年も大幅続落、チップメーカーの業績を直撃へ - 米iSuppli予測」(マイナビニュース、2011年1月3日)
(※b)「【MemCon Tokyo 2010基調講演レポート】20億人の巨大な個人消費がPCや携帯電話などの市場を支配」(PC Watch、2010年6月29日)
(※c)【Market View】DRAMeXchange: Little Change in 4Q11 DRAM Revenue Ranking, Mainly due to Mobile and Server DRAM Production Increase by First-tier Manufacturers(DRAMeXchange、2012年2月8日)
(※d)【Market View】DRAMeXchange: Samsung Takes 54% of Mobile DRAM Market, Korean Makers’ Revenue Accounts for Nearly 75% of Global Market(DRAMeXchange、2012年2月13日)
(※e)「【PC】 2010年のノートPC出荷量、初の2億台突破の見通し」(EMS One、2010年4月2日)
(※f)「【PC】 タブレットPC、ノートPCのシェア1000万台分を浸食」(EMS One、2010年11月19日)
(※g)グラフは、「【PC】 2011年のNB市場成長率15.4%、タブレットPC浸食が影響」(EMS One、2010年11月19日)より引用。
(※h)「2011年の世界パソコン市場、IDCが出荷台数見通しを下方修正」(ITPro、2011年6月7日)
(※i)「【PC】 iPad 3、3月7日発表へ 競合はAndroidからWindows 8にシフトか」(EMS One、2012年2月29日)
(※j)「Kindle Fireが2011年第4四半期のAndroidタブレット市場で台数シェア首位に、IHS iSuppliの調査から」(Tech-On、2012年2月20日)
(※k)「2011年の世界のスマホ出荷、71.2%増の4億7465万台の見通し―矢野経済研究所調べ」(ITmedia、2011年12月26日)
(※l)「ついにスマートフォンの年間出荷台数がPCを上回る」(アプリオ、2012年2月4日)
(※m)「携帯電話端末市場の「見取り図」- Asymco」(WirelessWire News、2011年11月2日)
(※n)「世界のスマートフォン市場の状況(2011年第3四半期) - Asymco」(WirelessWire News、2011年12月1日)
(※o)2011 TV Shipments Fall After Six Consecutive Years of Growth(DISPLAYSEARCH、2012年3月14日)
April 03, 2012
今さらだけど、エルピーダ破綻の7原因(仮説)を個人的に検証(1)〜円高説は違う
拍手してくれたら嬉しいな⇒
 | 戦略分析ケースブック―サントリーエルピーダメモリ新聞業界家電量販店業界京セラ 沼上 幹 一橋MBA戦略ワークショップ 東洋経済新報社 2011-12-16 Amazonで詳しく見るby G-Tools |
一橋大学の沼上幹教授が監修した『戦略分析ケースブック』。この本では、エルピーダが見事に業績回復を遂げた企業として分析の対象になっている。ところが、本が発売された昨年の12月からわずか2か月後にエルピーダが経営破綻したものだから、沼上教授の心中たるや複雑だろうと思いつつ、エルピーダに関してどんな分析がされているのか?と思い買ってみた。
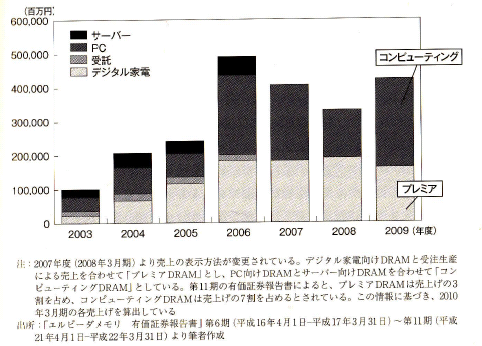
エルピーダの事業は、PC向けDRAM(エルピーダの用語では「コンピューティングDRAM」)とモバイル向けDRAM(同「プレミアDRAM」)という2つの柱で成り立っているが、企業全体の成長の原動力となったのはモバイル向けDRAMであった。2000年代前半、日本の第3世代携帯電話の高機能化に伴って、モバイル向けDRAMには小型化、省電力化、処理能力の向上など、高い機能水準が同時に求められるようになった。エルピーダは、他社に先駆けてこの要求を満たすDRAMを開発し、モバイル向けDRAM市場でシェアを大幅に拡大。ここで得たキャッシュを活かして、今度はPC向けDRAMの量産体制を構築していった、というのが本書における大まかな分析内容である(PC向けDRAMに関しては、分析が行われていない)。
(沼上幹、一橋MBA戦略ワークショップ著『戦略分析ケースブック』より引用)
では、なぜ順調”そうに見えた”エルピーダが、会社更生法の適用という道を選択することになったのか?その理由はいろいろと言われているけれども、私なりに7つの原因(仮説)を取り上げて、その1つ1つについて見解を述べてみたいと思う。エルピーダの経営破綻から約1か月が経過しており、若干”今さら感”が漂うものの、どうぞお付き合いください。本来ならこの手の記事は、経営破綻が発覚してからすぐにアップできれば価値もあろうが、私はどうもそういう時流に乗った記事をすぐに書くのが苦手なもので・・・。だから、ブログのPVも爆発的な伸びを見せないんだな(苦笑)。
なお、DRAM市場で50%以上のシェアを保ち首位をひた走るサムスンに関しては、韓国随一の財閥で国からいくらでも補助金が出るからまともに勝負しても勝てないとか、「世界最悪企業」(スイスの「Berne Declaration」というNGOが2000年から開始したランキングで、社会的責任を果たしていない企業を世界中の投票によって決定。その結果は、世界経済フォーラムで発表される)の常連企業であり、労働者を不当に搾取して安い半導体製品を生産しているとか、どこまで根拠があるのか解らない話もいくつかあるけれども、その辺はひとまず置いておく。
(1)円高が続いて業績が悪化した
まず最初に思いつく原因が、円高の長期化である。リーマン・ショック以降の円高をずっと放置していた日銀の無策を攻撃するには、言い方は悪いがエルピーダの破綻はいい材料になった。日銀を批判する人たちは、「産活法(産業活力再生特別措置法)によってエルピーダを”国策企業”に指定し、国を挙げて”日の丸半導体”の復活を目指していたのに、日銀が足を引っ張ってしまった」と言うわけである。
ただし、この”円高説”には注意が必要だろう。エルピーダーの事業のうち、国内で生産されているのはモバイル向けDRAMであり(広島工場など)、PC向けDRAMの生産は台湾など海外に移管されている。しかも、前掲のエルピーダの製品別業績推移の図から解るように、売上の比重はPC向けDRAMの方が大きい。実際、直近でもモバイル向けDRAMとPC向けDRAMの割合は「40:60」になっていたようである(※1)。
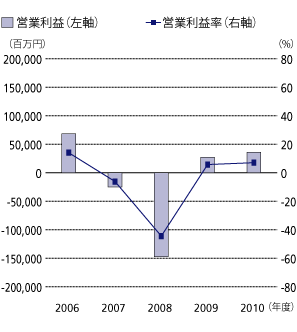
そして、もう1つ重要な点は、エルピーダは円高になる前から赤字になっていたという事実である。同社の営業利益の推移を見ると、2008年のリーマン・ショックによる大赤字の前年にも赤字を出している。
(エルピーダHPの「業績ハイライト」より引用)
2007年の為替レートは、1ドル120円あたりからスタートし、その後円高が続いて年末には1ドル110円を切る水準にまで達したとはいえ(※2)、昨今の円高に比べればずっとマシな状況だったと言える。にもかかわらず赤字に転落したということは、円高とは無関係に、事業構造に何らかの脆弱性を抱えていたと考えた方がよいのではなかろうか?
(2)PC向けDRAMという低価格製品と、モバイル向けDRAMという高付加価値製品の二兎追いがまずかった
エルピーダがモバイル向けDRAMを「プレミアDRAM」と呼んでいることからも容易に想像がつく通り、両者には大きな価格差がある。2008年の経済産業省の関税・外国為替等審議会の資料には、「携帯電話向けDRAMは、PC向けに比べて1.5〜2.0倍の価格で受注されており、個別取引における価格交渉では、PC向け市況動向が参考にされている」という記述がある(※3)。DRAMに関する各種市場データやニュースを提供している「DRAMeXchange」のページを見ると、最近では両者の価格差はさらに広がっている模様だ(「DRAM Spot Price」がPC向けDRAMの価格、「Mobile DRAM Contract Price」がモバイル向けDRAMの価格)。
つまり、エルピーダは、PC向けDRAMという低価格のコモディティと、モバイル向けDRAMという高付加価値製品の両方を扱っている格好になる。そこでふと私の頭をよぎったのが、この2番目の仮説である。一般的に、この手の「二兎追い戦略」は失敗しやすい。高付加価値製品は、顧客ごとのカスタムメイドが中心であり、営業活動にじっくりと時間をかけて顧客のニーズを汲み取っていく。調達する部品も高価な一品モノが多く、製造リードタイムも長い。
これに対し、コモディティ製品では、顧客ニーズの最大公約数を素早くつかみ、広範囲に渡るプロモーションを通じて製品の知名度を一気に高め、大量生産によってコストダウンされた製品を迅速に提供することがカギとなる。つまり、両者では求められる組織能力が大きく異なり、その結果として事業のコスト構造も変わるのだ。異質な組織能力とコスト構造を同時に併せ持つのは、実は非常に難易度の高い技であって、失敗した事業多角化がよく陥っている典型的な罠である。
また、高付加価値製品と低価格製品を同時に持つと、高付加価値製品の顧客が低価格製品に流れるというカニバリゼーション(共食い)を引き起こす可能性もある(※4)。例えば、航空業界ではLCCへの参入が相次いでいるが、従来路線の主たる顧客であるビジネスパーソンがLCCに移行してしまったらアウトだ。LCCはあくまでも、従来路線の顧客になっておらず、深夜バスや新幹線など他の交通機関を利用していた層を狙う必要がある(深夜バスの顧客と新幹線の顧客では随分と違いがあるが・・・)。だから、LCCのサービスは、従来のビジネスパーソンには「こんなサービスでは満足できない!」と思わせ、深夜バスなどの利用者層には「深夜バスより快適〜♪」と思わせるような、絶妙なラインを保たなければならない。
前置きが長くなってしまったけれども、二兎追い戦略は「一般的には」失敗しやすい。ただし、カギ括弧をつけたように、DRAMの場合はこれが当てはまらないように思える。というのも、PCも携帯電話も、消費者のニーズが変化しやすく、かつ新製品がすぐにコモディティになる点で共通している。また、PC向けDRAMとモバイル向けDRAMは、製造コストにさほど差がないという話もある。例えば、40nm世代でPC向けの2Gbit品を製造するコストと、30nm世代でモバイル向けの4Gbit品を製造するコストは、初期投資の違いを除くとあまり変わらないという(※5)。加えて、今や消費者がPCと携帯電話を両方持つのは当たり前になっているから、PC向けDRAMとモバイル向けDRAMの間で顧客の共食いが発生することは考えられない。
2番目の仮説は、円高説の最後で触れた「事業構造の脆弱性」に関するものだったが、この説はどうやら違うということで片付けてよさそうである。ただ、1点気になるのは、エルピーダは結局のところ、PC向けDRAMとモバイル向けDRAMのどちらに主軸を置きたかったのか?がイマイチはっきりしなかったことである。
2010年11月に坂井社長は、タブレット端末市場の成長を見越して、「今後3年間を見ると、2010年はPCオリエンテッドからMobileオリエンテッドへ移行するエポックな年になる」と述べ、モバイル向けDRAMに注力する姿勢を見せていた(タブレット端末のDRAMは、PC向けDRAMではなく、モバイル向けDRAMである点に注意)(※6)。その一方で坂井社長は、経営破綻を発表した今年2月の記者会見の席上で、2GbitのDRAMが約50円前後(2011年12月時点)であることに触れて、「最先端の技術を使っているのに、(コンビニで売っている)おにぎりの半分の値段にしかならない」とこぼしていた(※7)。その発言内容は、まるでPC向けDRAMへの未練というか執着を感じさせるものであった。
(続く)
(※1)「2011年4QモバイルDRAMシェア、韓国勢74%、エルピーダ17%」(MoCell、2012年2月29日)
(※2)「図録▽円の対ドル・ユーロ為替レートの推移」
(※3)経済産業省 関税・外国為替等審議会 関税分科会特殊関税部会「DRAM産業の現状について」(2008年8月22日)
(※4)ただし、低価格製品がクレイトン・クリステンセンの言う「破壊的イノベーション」である場合には、既存事業である高付加価値製品の顧客が侵食されるのを覚悟の上で、低価格製品のラインナップを揃えるべきである。そしないと、他社が低価格製品を揃えて市場に参入し、自社の高付加価値製品の顧客を侵食し始める。この辺りの戦略の攻防は、『イノベーションのジレンマ』などで詳細に描かれている。
(※5)「■福田昭のセミコン業界最前線■高コストの日本から低コストの台湾へ、軸足を移すエルピーダ」(PC Watch、2011年9月27日)
(※6)「エルピーダの2011年3月期上半期決算、DRAM単価下落も黒字を維持」(マイナビニュース、2010年11月4日)
(※7)「エルピーダがついに経営破綻 生殺与奪にぎる支援会議の”空転”」『週刊ダイヤモンド』(2012年3月10日号)